Regola 50/30/20: come organizzare il bilancio familiare
Regola 50/30/20: scopri come applicarla ai bilanci italiani, con esempi concreti e limiti reali secondo dati ISTAT aggiornati.
Come funziona la regola 50/30/20
La regola 50/30/20 è un metodo pratico per suddividere le entrate, ma non un obbligo né una soluzione valida per tutti. Capire come funziona ti aiuta a decidere se può davvero migliorare la gestione del tuo budget familiare.
Origine della regola e validità in Italia
La regola 50/30/20 nasce negli Stati Uniti, dove è stata resa popolare da Elizabeth Warren e Amelia Warren Tyagi nel loro libro. Prevede di destinare il 50% del reddito netto dopo le tasse ai bisogni essenziali, il 30% ai desideri e il 20% al risparmio o alla riduzione dei debiti. Questa ripartizione è definita “regola empirica”, non una prescrizione universale.
In Italia non esiste una legge o regolamento che imponga queste percentuali. Secondo le fonti citate dal Rapporto Istat 2024 e pubblicazioni scientifiche, nessuna autorità nazionale ha mai raccomandato ufficialmente la regola 50/30/20 per le famiglie. È quindi una tecnica di educazione finanziaria, utile per orientarsi, ma non valida in ogni situazione.
Cosa rientra in bisogni, desideri e risparmio
I bisogni coprono casa, utenze, cibo essenziale e pagamenti minimi del debito. Per esempio: affitto o mutuo, bollette, alimentari di base, trasporti per lavorare, assicurazione sanitaria. Il pagamento minimo delle carte di credito va incluso tra i bisogni; le rate extra per accelerare il saldo invece nella parte del 20% destinata a risparmio o riduzione debiti.
I desideri riguardano tutto ciò che migliora la qualità della vita ma non è strettamente necessario: cene fuori, cinema, abbonamenti streaming, piccoli lussi e shopping. Anche un nuovo smartphone o una vacanza ricadono qui, secondo quanto emerge dal libro di Warren e Tyagi e dalle fonti raccolte.
Il risparmio include emergenze, pensione, investimenti e ogni versamento superiore alle rate minime dei debiti. Un esempio pratico: se ogni mese riesci a mettere da parte 100 euro per il fondo emergenza o aumenti il versamento sulla pensione privata, li inserisci nella quota “20% risparmio/debiti”.
Differenze tra reddito netto e spesa media secondo ISTAT
La regola si applica sul reddito netto disponibile, ossia quello che ti resta dopo tasse e trattenute contributive. Secondo ISTAT, la spesa media mensile delle famiglie italiane nel 2023 era di 2.738 euro (valore medio dei consumi, non del reddito). Il dato ISTAT fotografa quanto le famiglie effettivamente spendono, ma non indica se rispettano o dovrebbero rispettare la 50/30/20.
Attenzione a non confondere il reddito con la spesa. Il reddito netto può essere più alto o più basso della media ISTAT, quindi la suddivisione andrà sempre fatta sui numeri reali della propria situazione. Un consiglio pratico: prendi gli ultimi tre mesi di buste paga e calcola quanto resta dopo le trattenute. Poi verifica se i tuoi “bisogni” effettivi stanno sotto o sopra il 50%. Così puoi capire se la regola è applicabile o va adattata.
Esempio con uno stipendio italiano
Un esempio numerico chiarisce meglio come applicare la regola 50/30/20 a uno stipendio italiano. Vediamo due casi pratici con valori comuni.
Simulazione calcoli per 2000 e 3000 euro netti
Con 2.000 euro netti al mese, la ripartizione suggerita dalla regola sarebbe: 1.000 euro per i bisogni essenziali, 600 euro per desideri e 400 euro per risparmio o debiti extra. Con 3.000 euro netti, si avrebbe: 1.500 euro per bisogni, 900 per desideri, 600 per risparmio o rimborso debiti.
Questi esempi sono calcoli aritmetici, non soglie consigliate da istituti italiani. Secondo ISTAT, la spesa media mensile delle famiglie nel 2023 è stata di 2.738 euro, che rappresenta la media effettivamente spesa e non la proporzione ottimale o suggerita.
Un consiglio utile: annota per un mese tutto ciò che spendi (dividendolo tra bisogni, desideri e risparmio). Alla fine controlla se ti avvicini alle percentuali, oppure dove puoi cambiare.
Cosa fare se le spese reali superano il 50%
Se le spese fisse superano il 50% delle tue entrate, la regola serve solo da riferimento. Non sei “in errore”. Affitti elevati, figli o costi di trasporto possono portare facilmente ad andare oltre questa soglia.
La regola 50/30/20 non è vincolante. Secondo il Rapporto Istat 2024, nessun ente italiano richiede di rispettare queste percentuali. È più importante partire dalle tue vere entrate e uscite.
Un consiglio pratico: segna spese fisse e variabili, confronta ogni voce col tuo «reddito netto» e cerca, dove possibile, piccoli aggiustamenti sulle spese non essenziali. Anche ridurre di poco una spesa ricorrente può aiutarti a rientrare gradualmente nella fascia desiderata.
Quando adattare le percentuali
A volte la realtà dei conti in Italia obbliga a adattare le percentuali della 50/30/20, soprattutto quando ci sono spese alte o entrate basse.
Limiti della regola per affitti elevati e redditi bassi
Affitti elevati e redditi bassi rendono spesso impossibile rispettare il 50% sui bisogni. Se già l’affitto copre una fetta ampia del tuo reddito, il resto non basterà mai per stare nei limiti consigliati dalla regola. Secondo quanto emerge dalle fonti ISTAT, molte famiglie si trovano in questa situazione, specie nelle grandi città o in presenza di figli a carico.
Il consiglio pratico è valutare cosa davvero non si può tagliare. Porta tutto il necessario (casa, bollette, trasporti minimi) sotto controllo e accetta che la ripartizione ideale non sia sempre possibile. La regola non è una norma obbligatoria: serve solo per orientarsi.
Eventi imprevisti e spese irregolari (mutuo, salute, figli)
Spese impreviste come malattie, manutenzione della casa o spese scolastiche possono cambiarti il bilancio da un mese all’altro. Anche un mutuo con rata variabile o tasse universitarie possono sbilanciare i tuoi conti rispetto al modello 50/30/20.
Queste spese irregolari vanno messe in preventivo, magari accantonando ogni mese una piccola quota a parte, sapendo che in certi periodi supererai la regola. Secondo le fonti raccolte, il metodo funziona solo se lo adattiamo alla nostra storia familiare. Un buon trucco: registra quando capita ogni spesa straordinaria e rivaluta le percentuali almeno una volta ogni sei mesi.
Strumenti per tenere traccia delle spese
Per applicare la regola 50/30/20 servono strumenti per tracciare le spese. Senza un controllo preciso, il metodo resta solo teorico.
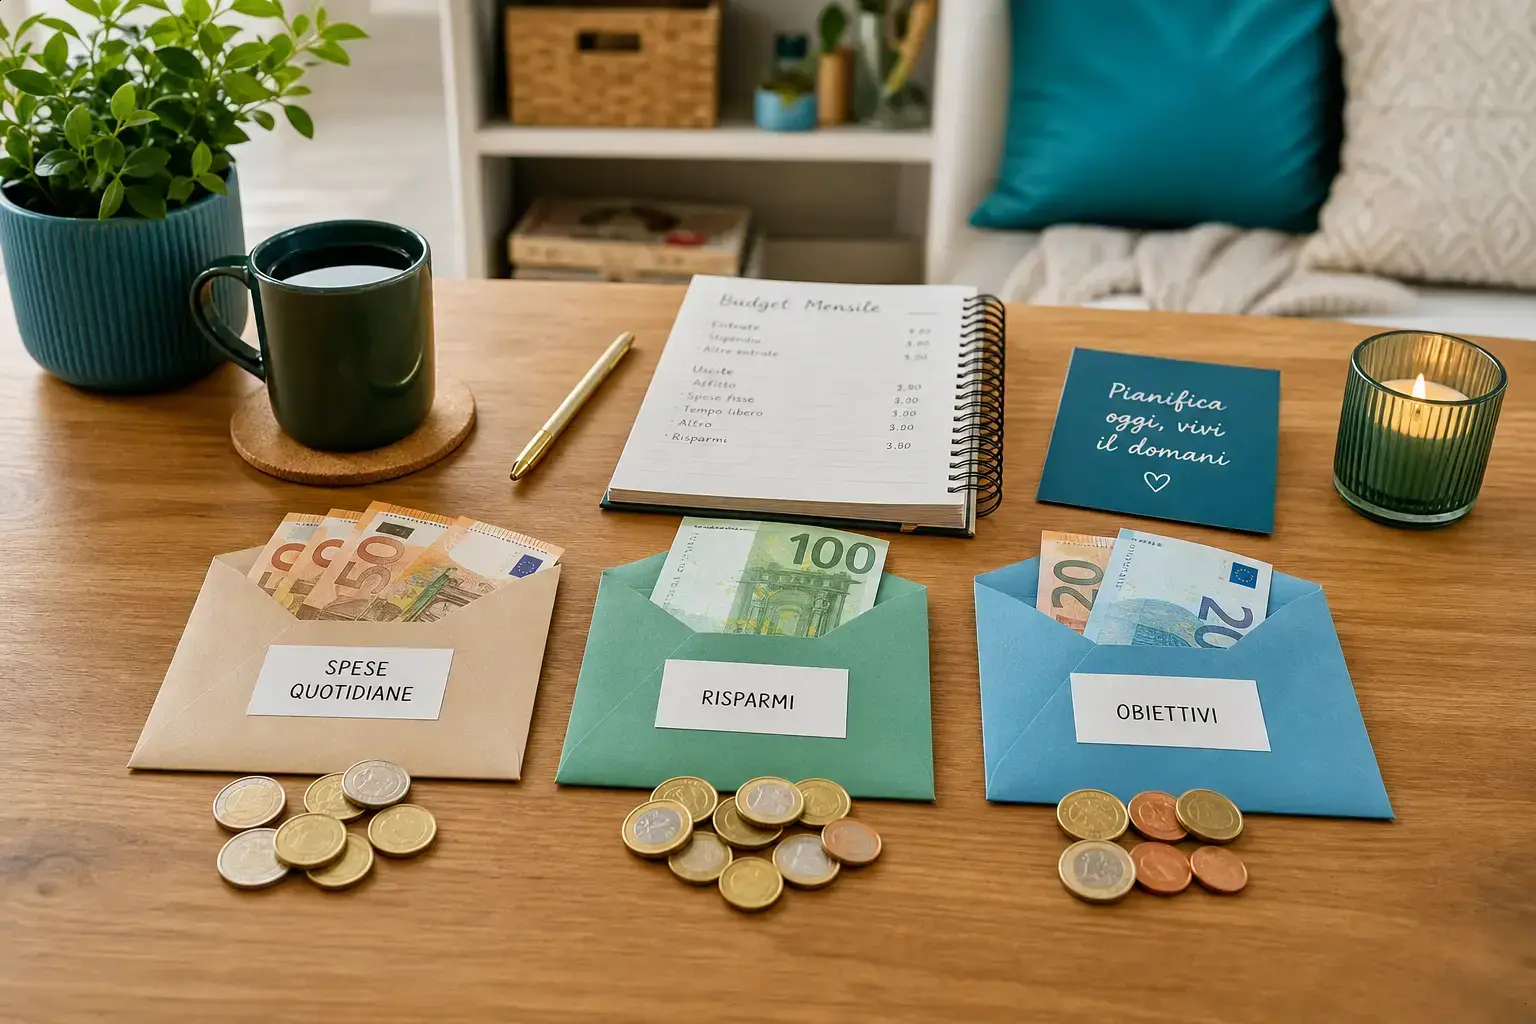
Secondo la ricerca, annotare ogni spesa è fondamentale per l’applicazione della regola 50/30/20. Puoi usare un foglio Excel, quaderni tradizionali o app di budgetting per smartphone. L’importante è dividere ogni uscita tra bisogni, desideri e risparmi.
Un consiglio semplice: alla fine del mese, somma ogni tipologia per capire se sei vicino alle percentuali volute. Se spendi troppo in una categoria, aggiusta la mensilità successiva. Può bastare un controllo settimanale, oppure una revisione mensile chiara e schematica.