TFR: come funziona il trattamento di fine rapporto
TFR: scopri come calcolarlo, le differenze tra azienda e fondo pensione, quando chiedere un anticipo e le regole fiscali aggiornate.
Come si calcola il TFR
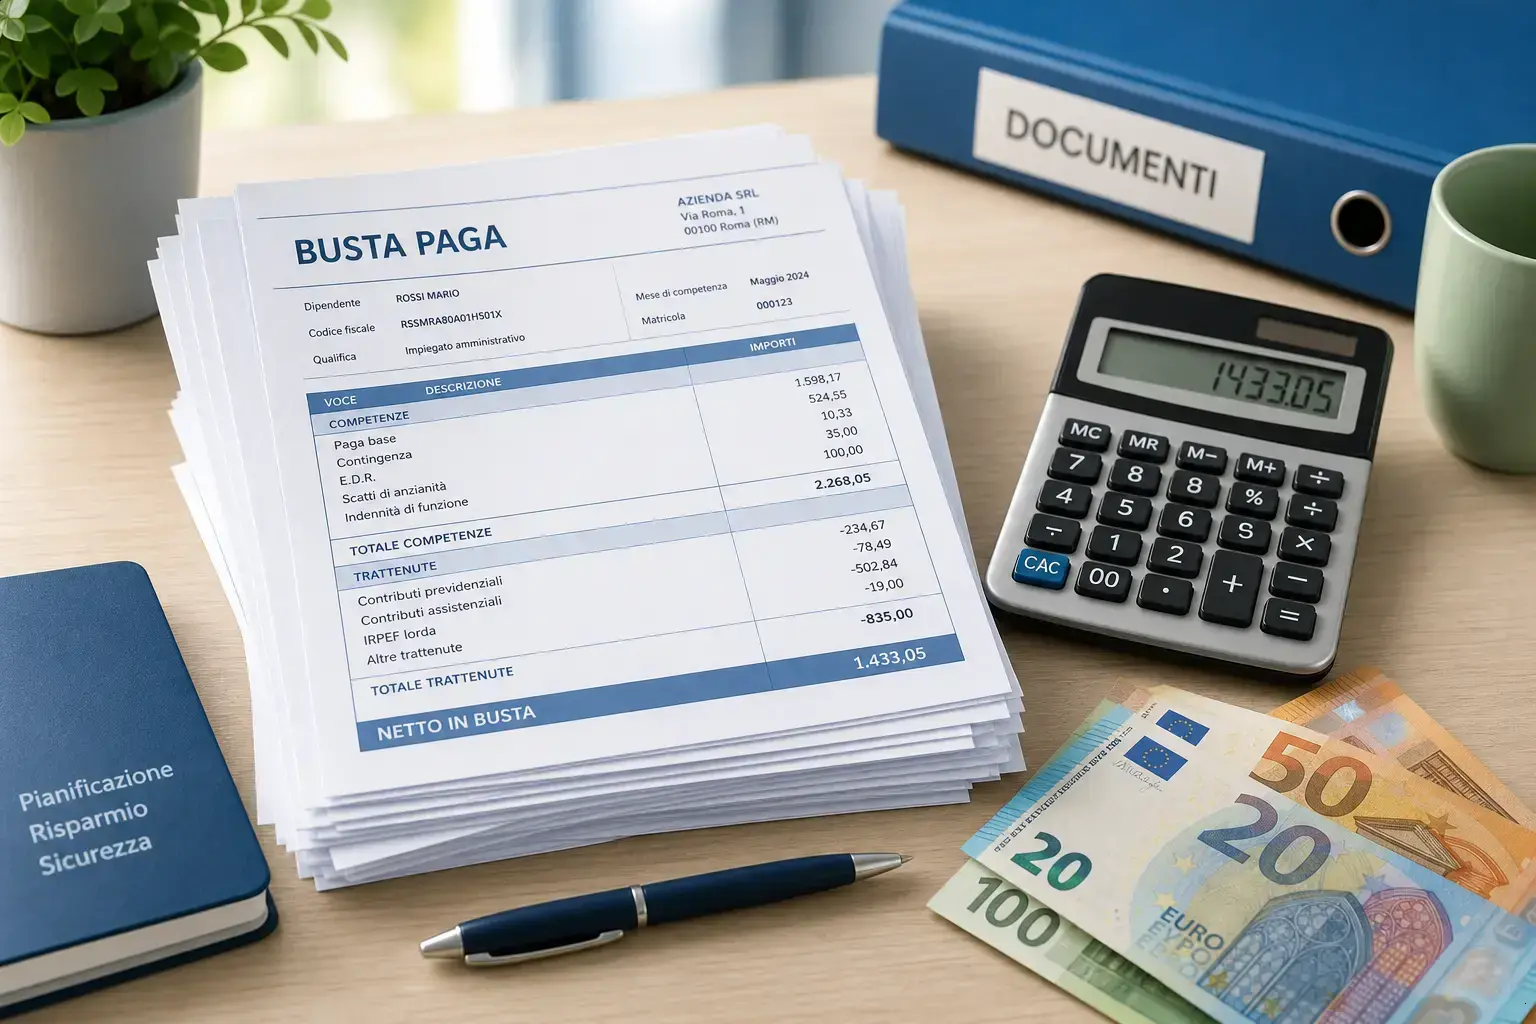
Il calcolo del TFR è una domanda concreta che tocca tutti i lavoratori dipendenti in Italia. Capire i passaggi chiave aiuta a orientarsi quando arriva il momento di ricevere questa somma.
Il ruolo della retribuzione annua e la quota accantonata
Il TFR nasce ogni anno da una quota della retribuzione annua. Secondo l’articolo 2120 del Codice civile, ogni anno il datore di lavoro accantona una somma che dipende dalla retribuzione lorda annuale del dipendente. Questa quota rappresenta la “base” del TFR e viene aggiornata ogni anno con una rivalutazione annuale secondo regole di legge.
La rivalutazione tiene conto sia dell’inflazione che di una percentuale fissa, ma i valori specifici vanno sempre verificati sulla normativa vigente. Secondo l’INPS, la somma accumulata resta separata fino a che non viene liquidata alla fine del rapporto di lavoro o anticipata nelle situazioni previste dalla legge.
Un errore comune è pensare che il TFR sia una percentuale fissa dello stipendio lordo: in realtà, la quota accantonata può variare in base ai diversi elementi della retribuzione e alle regole del contratto collettivo.
Cosa cambia tra TFR aziendale e Fondo di Tesoreria INPS
Le regole e i passaggi cambiano se il TFR rimane in azienda o passa al Fondo di Tesoreria INPS. Dal 2007, secondo l’INPS, le aziende private con almeno 50 dipendenti devono versare il TFR dei nuovi accantonamenti al Fondo di Tesoreria INPS. Questo significa che spesso il TFR non resta più nei conti dell’azienda, ma va a un fondo pubblico che lo gestisce e lo eroga su richiesta.
La procedura operativa è diversa: il dipendente fa richiesta direttamente all’azienda che, in caso di TFR gestito dal Fondo, inoltra la domanda all’INPS. Quest’ultima poi eroga le somme entro 30 giorni dalla richiesta perfezionata (fonte: INPS, 2026). Questo dettaglio operativo è spesso trascurato, ma impatta sui tempi di liquidazione del TFR.
Attenzione: la presenza del Fondo di Tesoreria INPS riguarda solo gli accantonamenti dal 1° gennaio 2007 in poi (fonte: INPS, circolare n. 37/2018). I vecchi importi, invece, possono essere ancora gestiti direttamente dalle aziende.
TFR in azienda o nel fondo pensione
Scegliere dove destinare il TFR non è solo un dettaglio burocratico, ma una decisione che può influire sulla sicurezza futura. Dal 2026, le regole cambiano anche per chi non prende subito posizione.
Scelta del lavoratore: cosa comporta e quando va fatta
Il lavoratore deve decidere, entro pochi mesi dall’assunzione, se lasciare il TFR in azienda oppure versarlo a una forma di previdenza complementare. Questa scelta del lavoratore ha impatti diversi: il TFR lasciato in azienda segue le regole ordinarie, mentre quello versato in fondo pensione può essere gestito secondo il regolamento del fondo scelto (fonte: Ministero del Lavoro, 2026).
Non è una scelta retroattiva: solo le somme maturate dopo la decisione vengono trasferite al fondo pensione. Le quote accantonate prima, restano secondo il vecchio regime. Ad esempio: se scegli dopo 2 mesi dal contratto, il TFR dei primi stipendi resta in azienda, il resto va nel fondo.
Attenzione ai tempi: la legge prevede circa 6 mesi per comunicare la scelta, ma l’azienda fornisce modulo e istruzioni in fase di assunzione. Se vuoi valutare offerte diverse di fondi pensione, richiedi la scheda informativa prima di decidere.
Novità su adesione automatica a partire dal 2026
Dal 1° luglio 2026, chi non sceglie sarà iscritto automaticamente a una forma di previdenza complementare. Questa è la principale novità su adesione automatica dal 2026, secondo il Ministero del Lavoro (fonte: Ministero del Lavoro, quadro normativo nazionale 2026).
Nella pratica: se sei assunto dopo questa data e non comunichi la scelta entro il termine previsto, il tuo TFR nuovo verrà destinato in automatico a un fondo pensione. Restano confermate eventuali deroghe o periodi transitori per alcune categorie.
Un consiglio concreto: verifica già al momento della firma del contratto quali sono i fondi pensione convenzionati e confronta i documenti informativi. In caso di dubbio, chiedi spiegazioni all’ufficio del personale: la decisione agisce solo sui TFR futuri, non su quanto già maturato.
Quando si può chiedere un anticipo
L’anticipo sul TFR rappresenta una delle poche occasioni in cui si può ottenere una parte della somma senza interrompere il rapporto di lavoro. Per farlo, servono condizioni chiare e una richiesta ben fatta.
Condizioni e limiti previsti dalla legge
È possibile richiedere l’anticipo TFR solo nel rispetto di precise condizioni previste dalla legge. La normativa prevede che sia consentito anche senza la fine del rapporto di lavoro, ma non esistono percentuali, limiti o motivazioni ufficiali che siano costantemente valide per tutti: occorre riferirsi alla normativa corrente o alle circolari INPS (fonte: INPS, 2026).
Un esempio pratico: molti lavoratori pensano di poter ottenere l’anticipo in qualsiasi momento, ma un errore frequente è non controllare se le proprie condizioni rientrano nei casi ammessi. È fondamentale chiedere all’amministrazione del personale quali documenti servono e su quale quota maturata si può intervenire.
Iter pratico per la richiesta con Fondo di Tesoreria INPS
Se il TFR è nel Fondo di Tesoreria INPS, la domanda di anticipo segue una procedura specifica. Il lavoratore deve prima presentare la richiesta all’azienda. Sarà poi l’azienda a trasmettere la domanda all’INPS per la lavorazione (fonte: INPS, 2026).
Dopo l’invio completo e l’accettazione della richiesta, INPS liquida la somma entro 30 giorni dalla domanda perfezionata. Esempio pratico: se presenti la documentazione oggi e tutto è regolare, la risposta può arrivare già entro un mese.
Un errore comune è rivolgersi direttamente a INPS saltando la comunicazione all’azienda: la domanda va sempre presentata prima al datore di lavoro, che gestisce il passaggio successivo.
Tassazione del TFR
Il TFR viene tassato separatamente dalle ordinarie imposte sul reddito. La tassazione separata si applica sia durante la rivalutazione annuale sia nel momento della liquidazione finale, ma con regole e meccanismi diversi a seconda dei casi.
Secondo INPS, la rivalutazione annuale del TFR destinato al Fondo di Tesoreria viene accreditata al lavoratore già al netto di imposta sostitutiva (fonte: INPS, circolare n. 108/2024 e n. 156/2025). Questo significa che la parte maturata ogni anno è ridotta direttamente dell’imposta prevista dalla legge, prima di essere conteggiata nella posizione dell’interessato.
La liquidazione finale segue invece uno schema di tassazione separata diverso da quello applicato al normale stipendio annuale. La normativa aggiornata può cambiare ogni anno: secondo INPS, occorre sempre verificare la normativa INPS o le circolari vigenti per conoscere aliquote, formule e modalità puntuali.
Un consiglio pratico: chiedi all’ufficio risorse umane un riepilogo aggiornato delle regole fiscali sul TFR prima di ricevere la somma, così eviti sorprese e puoi pianificare meglio.