Fondo di emergenza: quanto mettere da parte e dove tenerlo
Fondo di emergenza: scopri quanto accantonare davvero e dove conservarlo per essere pronto anche con uno stipendio normale.
Perché serve un fondo di emergenza
Avere un fondo di emergenza non è un lusso. È il modo più diretto per coprire le spese impreviste che rischiano di destabilizzare la tua vita finanziaria. In Italia, quasi una famiglia su tre non riesce ad affrontare una spesa imprevista: questo dato ISTAT mostra quanto il problema sia concreto e diffuso.
Casi reali in cui è stato indispensabile
Le emergenze reali arrivano senza preavviso. Un guasto dell’auto, una perdita di reddito o una spesa medica possono mettere a dura prova il bilancio, specie senza una riserva pronta. Secondo ISTAT, nel 2024 il 29,9% delle persone in Italia viveva in famiglie incapaci di fronteggiare un imprevisto di spesa; il dato cresce al 38,7% tra chi ha meno di 35 anni e supera il 54% tra le famiglie straniere. Secondo CONSOB e Banca d’Italia, casi come cassa integrazione, malattia o guasto domestico sono i veri motivi per cui si accantona un fondo: permettono di superare settimane difficili senza dover chiedere prestiti o saltare bollette. Un esempio concreto: una famiglia monoreddito che si trova a dover pagare una riparazione urgente e intanto affronta un ritardo nello stipendio.
Perché il credito non basta
Il credito non è una soluzione reale. Usare prestiti o carte per coprire emergenze può sembrare facile, ma crea nuovi problemi: rate e interessi che si accumulano proprio quando il reddito vacilla. Banca d’Italia consiglia liquidità sempre pronta per affrontare queste situazioni, mentre la CONSOB spiega che anche piccoli importi messi da parte possono evitare debiti inutili. Il credito a volte non è nemmeno accessibile a chi ne ha davvero bisogno, come chi ha un reddito discontinuo o altri debiti sulle spalle.
Consiglio pratico: inizia anche con una cifra piccola, come un mese delle tue spese essenziali, separata dagli altri soldi. Questo primo passo fa già una grande differenza.
Errori comuni che fanno saltare il budget
I tre errori più diffusi? Confondere risparmio e fondo emergenza, sottovalutare le vere spese di base, e usare strumenti sbagliati o troppo rischiosi per conservare il fondo. Molte persone considerano la liquidità sul conto corrente come “cuscinetto”, ma spesso la usano per desideri o acquisti non indispensabili. Banca d’Italia e CONSOB sottolineano che bisogna distinguere: il fondo serve solo per emergenze reali, non per le spese annunciate o pianificabili come tasse e vacanze.
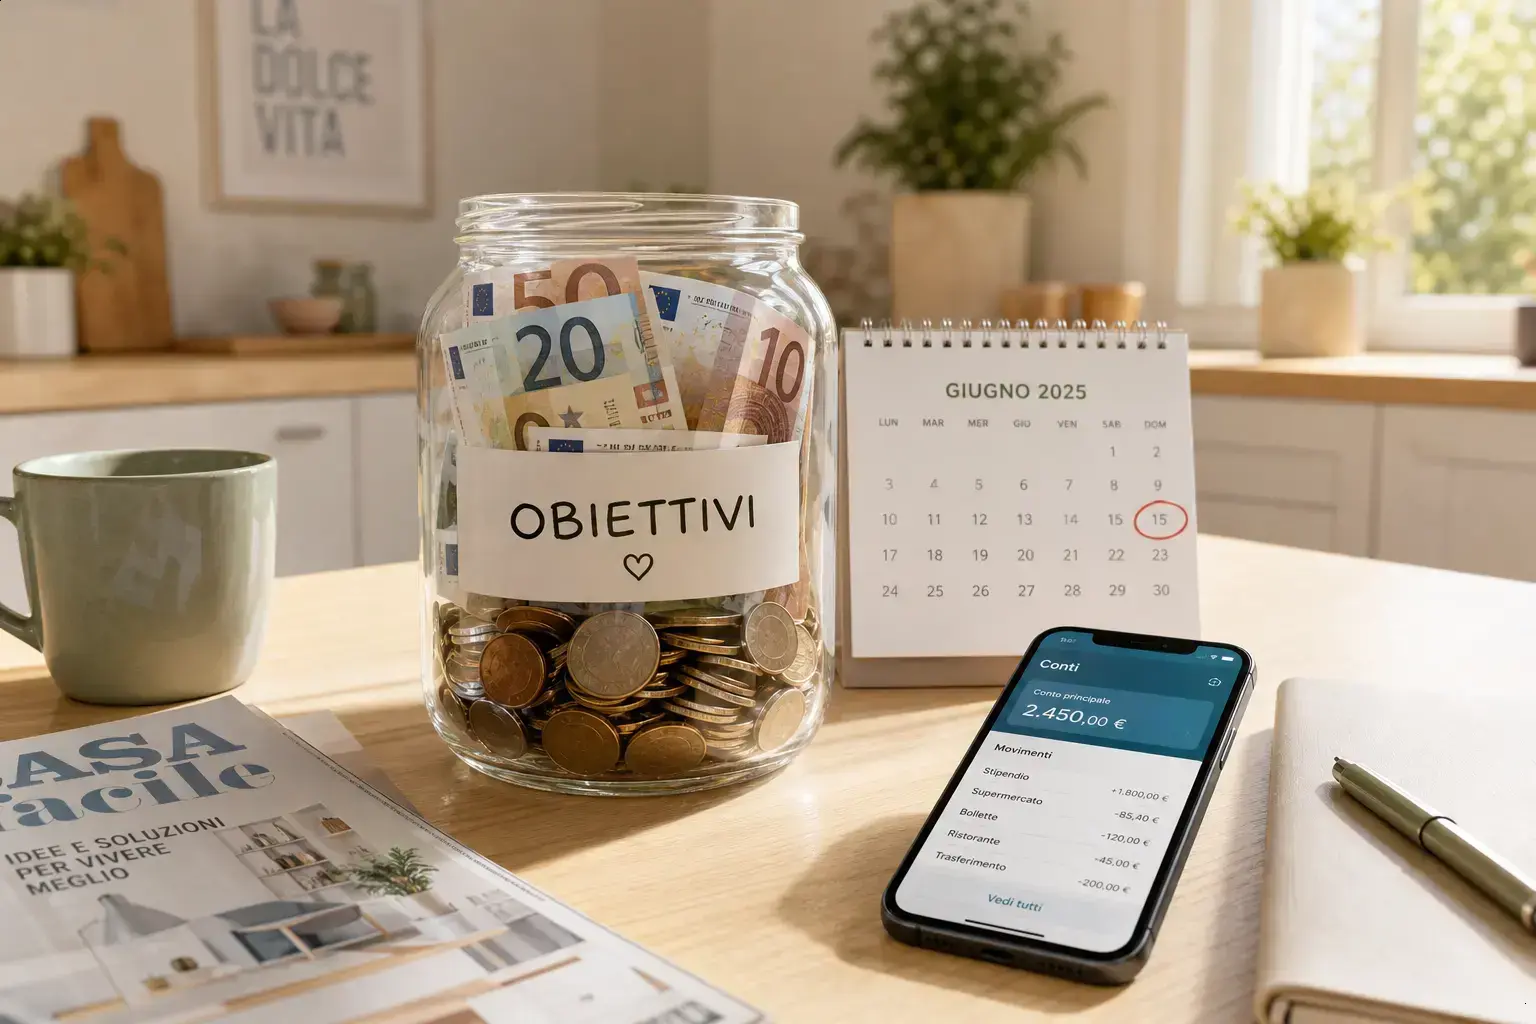
Un modo semplice per evitare errori: automatizza un bonifico ogni mese su un conto separato o uno spazio dedicato, così da non essere tentato di spenderlo senza necessità. E ricordati di aggiornare la cifra quando cambia il tuo stile di vita, il reddito o la famiglia.
Come calcolare quanto accantonare
Stabilire quanto mettere da parte non è difficile, ma è facile sbagliare se copi dagli altri. Serve metodo, non solo una cifra buttata.
La cifra riferimento secondo CONSOB
La regola dei 6 mesi non è obbligatoria, ma un’indicazione per chi vuole proteggersi bene. Secondo CONSOB, chi ha un lavoro stabile può partire da tre mesi di spese essenziali mensili; chi ha un reddito variabile, meglio puntare a sei o più. In casi di grande incertezza, anche 9-12 mesi. Quindi, se spendi 1.600 euro al mese: ai minimi servono 4.800 euro (3 mesi), ma potresti puntare anche a 9.600 euro (6 mesi). Non sommare soldi destinati a vacanze o investimenti: il fondo nasce solo per gli imprevisti veri.
Come distinguere le spese essenziali
Conta solo ciò che davvero non puoi saltare. Includi affitto/mutuo, spesa alimentare, bollette base, farmaci e trasporti necessari. Tieni fuori tutto il superfluo: viaggi, ristoranti, abbonamenti non vitali, tecnologia extra. Un consiglio pratico: controlla gli estratti conto degli ultimi 6-12 mesi, annota ogni voce e poi calcola il minimo con cui puoi vivere senza tagliare salute o casa.
L’impatto dell’inflazione sull’obiettivo
L’inflazione cambia la partita. ISTAT segnala +3% sul carrello della spesa nel 2026: vuol dire che il tuo fondo va aggiornato almeno una volta l’anno. Se accantoni 12.000 euro ma le spese crescono col tempo, dopo pochi anni non bastano più. Fai così: prendi il fondo obiettivo e moltiplicalo per 1 più la tua inflazione personale. Se con 12.000 euro e aumento del 3%, l’obiettivo sale a 12.360 euro.
Errore: usare la media nazionale senza personalizzare
Personalizza il calcolo. Le tabelle nazionali non riflettono la tua vita. ISTAT mostra che chi vive con figli, affitto alto o lavoro autonomo ha bisogni maggiori. Ad esempio, una famiglia stabile spende 1.400 euro e può coprire 3 mesi con 4.200 euro; una con figli arriva a 13.800 euro per 6 mesi; un autonomo può doverne mettere da parte 18.000 euro per 9 mesi. Fissa la cifra in base al tuo caso, non su una “media italiana” presa a caso.
Dove tenere i soldi del fondo
Dove tenere il fondo conta quanto l’importo stesso. Non basta mettere da parte: serve liquidità sempre pronta e facilità d’uso.
Pro e contro di conto corrente e deposito
I conti liquidi sono la scelta più sicura. Un conto corrente permette accesso immediato al denaro e garanzie di sicurezza (secondo CONSOB). Il conto deposito offre piccoli interessi, ma spesso vincola le somme: attenzione ai tempi di svincolo. I costi variano, ma molti prodotti “basic” sono quasi a zero commissioni. Esempio pratico: puoi aprire un conto separato dedicato al fondo e impostare un bonifico automatico mensile per alimentarlo.
Perché evitare strumenti troppo volatili
Evita investimenti rischiosi per il fondo. Azioni, criptovalute o fondi speculativi possono perdere valore proprio quando hai bisogno urgente di soldi. CONSOB sottolinea che il fondo di emergenza non va investito in prodotti volatili: serve capitale garantito e accessibilità senza sorprese. Se il mercato scende, rischi di trovare meno di quanto hai accantonato nel momento peggiore.
Come separare il fondo dal conto di spesa
Conti separati, spese separate. Se tieni tutto su un solo conto, rischi di toccare la riserva senza accorgertene. Un trucco: scegli un conto online a zero spese, diverso da quello principale e senza bancomat, così non hai la tentazione di prelevare per acquisti non urgenti. CONSOB consiglia di automatizzare il trasferimento del risparmio subito dopo l’accredito dello stipendio: bastano pochi minuti per impostare un bonifico fisso che costruisce il fondo mese dopo mese.
Come costruirlo con uno stipendio normale
Non serve un grande stipendio per essere al sicuro dagli imprevisti. Basta un po’ di costanza nel risparmio e alcune strategie semplici, scelte adatte alle proprie entrate mensili.
Strategie realistiche per la costanza
Risparmia poco ma regolarmente. Anche 30 o 50 euro al mese, messi da parte ogni mese, fanno crescere il fondo. Secondo CONSOB e Banca d’Italia, fissare una quota fissa è meglio che aspettare di avere somme più alte e casomai rimandare ogni mese. In concreto: scegli un importo che non pesa (anche il 2-5% dello stipendio) e trattalo come una bolletta.
Automatizzare il risparmio senza stress
Automatizza il bonifico il giorno dopo lo stipendio. Questa strategia toglie la tentazione di spendere tutto quello che arriva. Banca d’Italia consiglia di programmare un bonifico ricorrente dal conto dove ricevi lo stipendio a un conto risparmio separato. Bastano pochi minuti per impostare tutto con la tua app bancaria, e dopo lo dimentichi finché il fondo non è pieno.
Gestire imprevisti e ricostruire il fondo
Usa il fondo solo per vere emergenze. Se capita di intaccarlo, riprendi subito la routine: torna a mettere da parte la quota fissata, prima di destinare risparmi a spese extra o vacanze. CONSOB ricorda che ricostruire il fondo d’emergenza ha priorità su tutti gli altri obiettivi di risparmio, perché tutela la tua stabilità ogni giorno.