Score de crédito: entenda como atrasos afetam seu limite e restrição
Score de crédito influencia limites e restrição.
O que é score de crédito e como ele é calculado
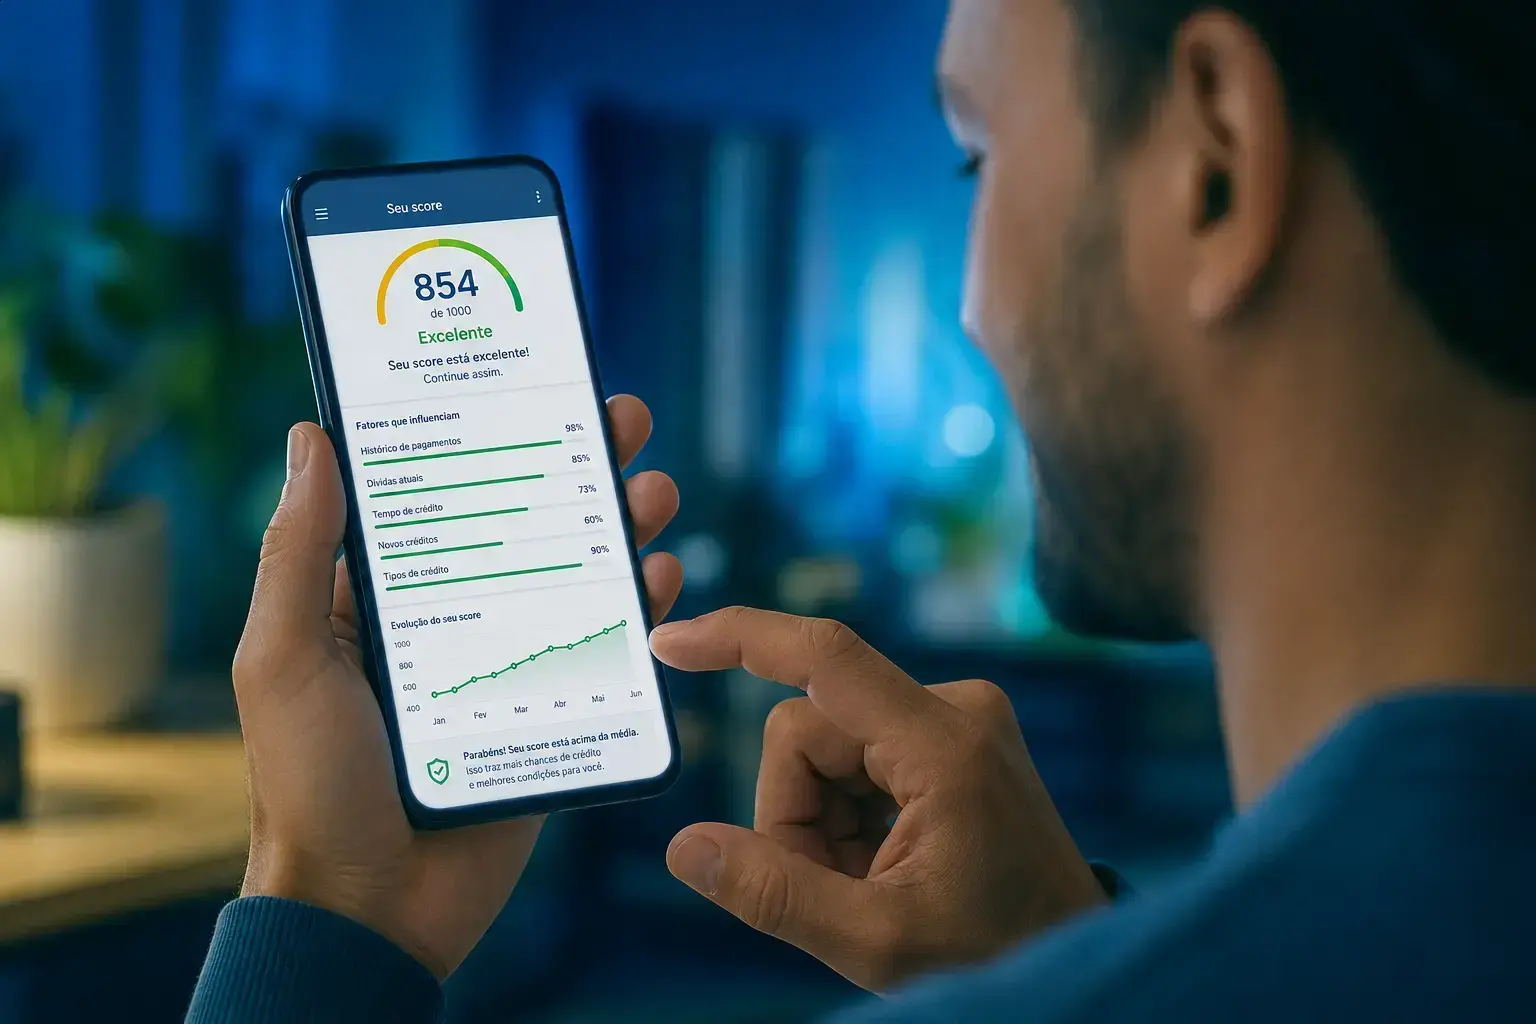
O score de crédito é um dos indicadores mais usados para avaliar seu comportamento financeiro no Brasil. Ele funciona como uma pontuação de risco que vai de 0 a 1.000 e mostra para bancos e empresas qual a chance de você atrasar um pagamento. Apesar de parecer simples, o cálculo é resultado de dados de vários cadastros e pode variar conforme quem faz a análise.
Diferença entre cadastro positivo e negativo
O cadastro positivo é o histórico de pagamentos em dia. Já o cadastro negativo registra atrasos e restrições, como dívidas vencidas.
Segundo o Banco Central (2026), o cadastro positivo reúne informações de quitação de contas, empréstimos e financiamentos, enquanto o cadastro negativo anota inadimplências notificadas ao sistema.
Na prática: pagar contas dentro do vencimento e manter compromissos atualizados ajuda a construir o cadastro positivo, fazendo seu score crescer ao longo do tempo. Se você atrasar e tiver a dívida informada ao órgão, essa informação entra no cadastro negativo – sua pontuação tende a cair e é mais difícil conseguir crédito.
Por que score não garante crédito
Ter score alto não garante crédito, pois bancos avaliam outros fatores.
A Serasa (2026) explica que a decisão final de liberar empréstimos ou cartões não depende só do score. Renda comprovada, estabilidade no emprego, relacionamento com o banco e as políticas internas contam muito na análise.
Por exemplo, duas pessoas com score 750 podem receber respostas diferentes de instituições diferentes. Um banco pode aprovar aquele cliente que já tem conta há mais tempo, enquanto outro recusa por achar arriscado devido ao perfil de gastos.
Variação entre bureaus: Serasa, SPC, Boa Vista
Os modelos próprios fazem scores diferentes para a mesma pessoa.
Serasa, SPC Brasil e Boa Vista usam bases e fórmulas próprias, então dois bureaus podem dar notas bem diferentes para você. Segundo a Serasa (2026), esses dados mudam conforme a frequência de atualização e os contratos firmados pelas empresas.
Dica prática: sempre que consultar seu score, use mais de um serviço para comparar. Pode acontecer de você ter nome limpo em um bureau e restrição no outro. Se notar divergência, procure regularizar as informações e atualize seus dados em todos os birôs.
Principais fatores que influenciam seu score
O score de crédito é uma fotografia do seu comportamento financeiro ao longo do tempo. Pequenos detalhes, como atrasos ou novas dívidas, podem impactar essa pontuação para cima ou para baixo. Entender os fatores de maior peso é essencial para evitar surpresas negativas.
Como atrasos pesam na pontuação
Atrasos reduzem seu score de crédito quase sempre.
Segundo a Serasa (2026), qualquer pagamento vencido, principalmente se comunicado ao sistema, diminui temporariamente sua nota de crédito. O efeito é mais forte quando a dívida vira uma restrição ativa. O golpe no score pode ser imediato, mas a recuperação leva tempo. Pagar logo após o vencimento reduz o dano, mas não apaga a queda.
Exemplo prático: se você atrasar um boleto de cartão e o banco informar o atraso ao bureau, sua pontuação pode cair do segmento “bom” para “regular” em questão de semanas. Para limitar o impacto, evite acumular atrasos recorrentes.
O papel de dívidas e renegociações
Dívidas negativadas derrubam drasticamente o score.
Se uma dívida acaba registrada no cadastro negativo, o score cai por refletir risco de inadimplência, de acordo com o Banco Central (2026). Negociar e quitar a dívida remove a restrição em poucos dias, mas a pontuação demora mais para se ajustar. Isso porque o sistema leva em conta seu histórico recente, avaliando se o novo padrão de pagamento se mantém.
Exemplo: você renegociou uma dívida no Serasa Limpa Nome. Em até cinco dias úteis após o pagamento, a restrição sai, mas seu score pode ficar parado por semanas antes de subir. Tenha paciência e continue pagando tudo em dia para demonstrar comportamento confiável.
Consultas e histórico de crédito
Consultas ao CPF podem afetar o score, mas sem regra oficial universal.
De acordo com a matéria da Itatiaia (2025), cada bureau pode considerar consultas ao seu histórico como sinal de busca intensa por crédito. Consultas feitas por bancos ou empresas em sequência podem indicar maior risco, principalmente se não forem seguidas de contratação.
Dica útil: evite tentar vários cartões ou empréstimos ao mesmo tempo. Centralize a busca e aguarde resposta antes de procurar outras opções. Isso diminui o número de consultas visíveis e preserva seu score no longo prazo.
Consequências de ter um score baixo para sua vida financeira
Ter score de crédito baixo dificulta acesso a empréstimos, cartões e financiamentos.
Segundo a Serasa (2026), quem está na faixa baixa (0 a 300) ou regular (301 a 500) tem restrições de crédito ao tentar negociar com bancos e financeiras. Com isso, a chance de aprovação cai drasticamente e os juros oferecidos são, normalmente, mais altos para esse perfil.
O Banco Central (2026) confirma: o score serve para medir risco de inadimplência, então clientes com pontuação menor recebem limite reduzido, mais pedidos negados e até contratos de serviços, como aluguel ou plano de celular, podem ser barrados.
Exemplo prático: se você tenta financiamento com score 350, pode ter o crédito recusado mesmo com nome limpo, enquanto outro cliente com score acima de 700 passa sem dificuldade. Dica: consulte seu score nos principais birôs e, se encontrar restrição, negocie e regularize seus débitos antes de buscar novas ofertas de crédito.